
 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
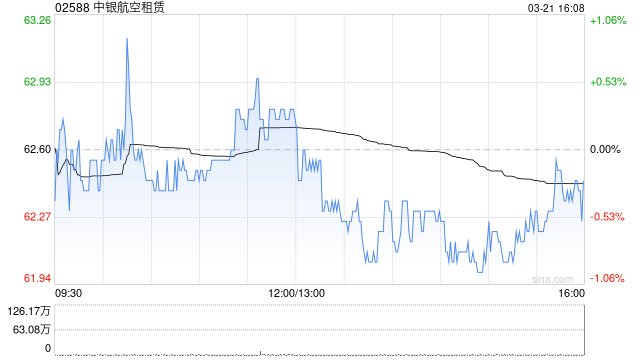
瑞银发布研报称,预期中银航空租赁(02588)2026年上半年纯利达到约3.69亿美元,同比增长8%,受惠于租赁租金收入增长及飞机出售收益增加,惟部分被2025年上半年录得俄罗斯滞留飞机保险赔偿收入所抵销。考虑到非核心收入预测获下调,瑞银将该公司2026至2028年核心净利润预测下调5%至7%,目标价由106.9港元降至104.2港元,维持“买入”评级,认为估值仍吸引,而中东冲突对租赁需求及信贷风险影响相信有限。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:卢昱君
联丰优配提示:文章来自网络,不代表本站观点。